En septembre, nous avons passé deux semaines auprès d’entreprises chinoises : d’abord lors d’une tournée technologique pour investisseurs à Suzhou, Hangzhou et Shenzhen, puis au forum annuel CITIC CLSA de Hong Kong. Nous avons rencontré en personne plus de 20 sociétés chinoises. La sélection privilégiait la technologie, mais couvrait aussi l’automobile, la consommation, les services immobiliers, les télécoms et la santé.
Nous sommes arrivés trois semaines après qu’Ursula von der Leyen avait chiffré la frustration européenne : un déficit commercial de l’UE avec la Chine proche d’un milliard d’euros par jour, chaque État membre étant désormais déficitaire. Ce chiffre est autant le problème de la Chine que celui de l’Europe. Un tel excédent révèle une économie incapable d’écouler, de façon rentable, tout ce qu’elle produit sur son marché intérieur. C’est ce que Pékin appelle désormais l’« involution ».
La même semaine, quatre ministères chinois lançaient discrètement une campagne pour relever les normes de qualité dans la production automobile, dans la lignée d’une initiative similaire menée quelques années plus tôt dans les deux-roues. Six semaines plus tard, Pékin acceptait de plafonner ses exportations de véhicules hybrides vers l’Europe à 350 000 unités l’an prochain, soit à peu près le niveau de 2025, écartant (pour l’instant) le risque de droits de douane plus lourds.
 Quelques jours après, le ministère des Finances confirmait que le rabais de TVA à l’exportation sur les véhicules électriques passerait de 13% à 9% à compter d’avril 2027. Privilégier les profits plutôt que les volumes est une posture entièrement nouvelle pour la Chine. Elle soulève la question que nous avons posée à chaque réunion : si le volume cesse d’être un atout pour devenir un boulet, où la croissance produira-t-elle réellement des rendements positifs ? Au cours de la semaine, l’intérêt des investisseurs a été vif, mais sélectif. Fuyao Glass (spécialiste du verre automobile, qui gagne des parts de marché tout en améliorant ses marges) a tenu l’une des réunions les plus fréquentées du forum ; Zhongji Innolight de même. Les investisseurs de la tournée technologique ont largement convenu que Montage avait compté parmi les échanges les plus positifs. Ces trois valeurs sont détenues dans l’ensemble des fonds actions Gemway.
Focus marché : on sort le balai
Beaucoup s’attendent à ce que l’Europe réponde à son déséquilibre commercial avec la Chine par la négociation d’un renminbi plus fort. La comparaison avec le Japon d’avant les accords du Plaza de 1985 revient souvent. Le Japon était lui aussi une puissance mercantiliste, avec des surcapacités et un large excédent commercial. Pékin affirme que sa monnaie est fixée par le marché ; rares sont ceux qui le croient hors de Pékin. Brad Setser, du CFR (Council on Foreign Relations), voit dans le fixing quotidien et les interventions des banques publiques la preuve d’un pilotage serré.
Le chancelier Merz et le président Macron semblent partager ce constat et ont pressé Bruxelles d’exiger une appréciation du CNY. Quant aux exportateurs chinois, qui convertissent bien plus de devises qu’à l’accoutumée, ils semblent parier sur un renminbi plus fort.
Mais la monnaie n’est que la moitié de l’histoire. Comme l’a soutenu Michael Pettis dans un essai de Carnegie, publié la semaine de notre passage à Hong Kong, les accords du Plaza n’ont pas causé les décennies perdues du Japon ; c’est la réponse de Tokyo qui l’a fait.
Face au ralentissement provoqué par le yen fort, Tokyo a ouvert les vannes d’un crédit très bon marché, qui s’est déversé dans l’immobilier et dans toujours plus de capacités. Pour la Chine, le véritable test n’est donc pas tant la hausse du renminbi que l’usage que Pékin fera de ses excédents. Sur ce point, les signaux sont plus encourageants que beaucoup ne le pensent.
Le signal politique issu des négociations automobiles est important et significatif en soi. Il rappelle aussi qu’il faut lire les signaux chinois dans leur ensemble. Les quotas sectoriels sont un amortisseur, pas un remède : comme le note Setser, ce qui se passe sur les exportations automobiles vers l’Europe devrait être étendu à toujours plus de secteurs pour tenir lieu de réforme intérieure ou de monnaie plus forte. L’« anti-involution » peut toutefois passer par d’autres voies : l’exigence de qualité plutôt que le contrôle des prix. Les banques et l’immobilier le savent trop bien. Fitch recense un record de 670 fermetures de banques dans son dernier bilan annuel, pour l’essentiel de petits prêteurs ruraux absorbés par de plus grands. Il reste 3 139 banques, soit une baisse de 23% en quatre ans. Vanke, longtemps considéré comme le promoteur que l’État ne laisserait pas tomber, a vu son actionnaire public plafonner son soutien. C’est ici que la comparaison avec le Japon est la plus utile, et la plus rassurante. L’erreur de Tokyo après 1985 fut de relancer via les banques, repoussant l’ajustement jusqu’à ce qu’il tourne à la crise financière. Ce que nous observons aujourd’hui en Chine va dans l’autre sens : les prêteurs fragiles sont fermés plutôt que recapitalisés, l’indulgence envers les promoteurs immobiliers recule, et Pékin décourage l’expansion de capacités au lieu d’en financer davantage.
Jusqu’ici, le nettoyage porte sur l’offre. Il ne s’agit pas encore d’un transfert de revenus vers les ménages, seul à même de permettre à la consommation d’absorber une plus grande part de la production chinoise. De fait, pour combler le trou laissé par le déclin de l’immobilier, le recouvrement fiscal s’est durci pour les particuliers. Formalisé par une annonce en juillet, il ne vise désormais plus seulement les très grandes fortunes. Pour la plupart des investisseurs en Chine, les mesures pro-consommation se font attendre depuis si longtemps que beaucoup ont renoncé à espérer le rééquilibrage promis. Mais s’il existe une constante sur le continent, au-delà de la mort et des impôts, c’est l’objectif de croissance du PIB. Et si le moteur des exportations ralentit (ou qu’on le laisse ralentir), les investisseurs peuvent être confiants : un autre moteur finira par être allumé pour prendre le relais.
L’IA en Chine : gisements de profits, mais bien enfouis
 Les acteurs chinois sont de plus en plus présents sur la chaîne de valeur mondiale de l’IA. CXMT et YMTC gagnent du terrain dans la mémoire (DRAM et NAND respectivement), les modèles des laboratoires de pointe chinois figurent parmi les meilleurs au monde, et l’offre domestique de puces de calcul s’améliore rapidement. La Chine gagne des parts, et peu doutent qu’elle continuera. Mais parts de marché ne riment pas avec profits. Selon les estimations de Goldman Sachs, l’univers coté de l’IA chinoise dégage une rentabilité des fonds propres deux fois inférieure à celle des acteurs américains et européens. Cela dit, de nombreux acteurs chinois semblent posséder des positions dominantes sur la chaîne de valeur. Exemple avec le fabricant d’émetteurs-récepteurs optiques Zhongji Innolight, dont la direction a livré un discours confiant : l’entreprise reste leader sur les produits les plus avancés, Nvidia demeure un client clé, et l’optique quasi intégrée (NPO) destinée à AWS d’Amazon à partir du second semestre 2027 portera encore la croissance du CA. L’avenir se complique pourtant : des parlementaires américains veulent exclure les produits Innolight des centres de données publics. Les volumes en jeu sont faibles, mais le signal politique compte.
En amont des fabricants de puces, nous avons rencontré Grace Fabric, qui produit les tissus de fibre de verre spéciaux entrant dans les substrats et cartes des puces d’IA. L’activité offre une lecture croisée précieuse pour China Jushi (3% de GemChina). Plus les tissus sont spéciaux, plus les profits sont élevés : la marge brute est passée de 35% à environ 60% depuis le début de l’année, et pourrait dépasser 65% l’an prochain.
La société a doublé ses prix cette année sur une qualité spéciale, et négocie des conditions jusqu’en 2030, portée par une grave pénurie des métiers à tisser nécessaires. Plus loin dans la chaîne d’alimentation électrique se trouve POCO Holdings. Son expertise des poudres métalliques en a fait le leader mondial des noyaux en poudre d’alliage utilisés dans les inductances de puissance, avec 27% de parts de marché, soit environ le double de son plus proche concurrent. Elle voit une opportunité considérable dans les inductances placées à côté des accélérateurs d’IA (cf. focus société ci-dessous).
Le schéma ne se limite pas à la chaîne d’approvisionnement de l’IA. Fuyao Glass détient 37% du marché mondial du verre automobile, et 70% en Chine. De nouveaux entrants, venus du verre de construction et du verre solaire, pratiquent des prix inférieurs de 20 à 30% à ceux de Fuyao. Mais ils se disputent les pare-brises banalisés, où Fuyao estime qu’ils perdent de l’argent. Dans le verre à plus forte valeur ajoutée (affichages tête haute, toits panoramiques, verre à opacité variable), la part de Fuyao est plus élevée encore, et les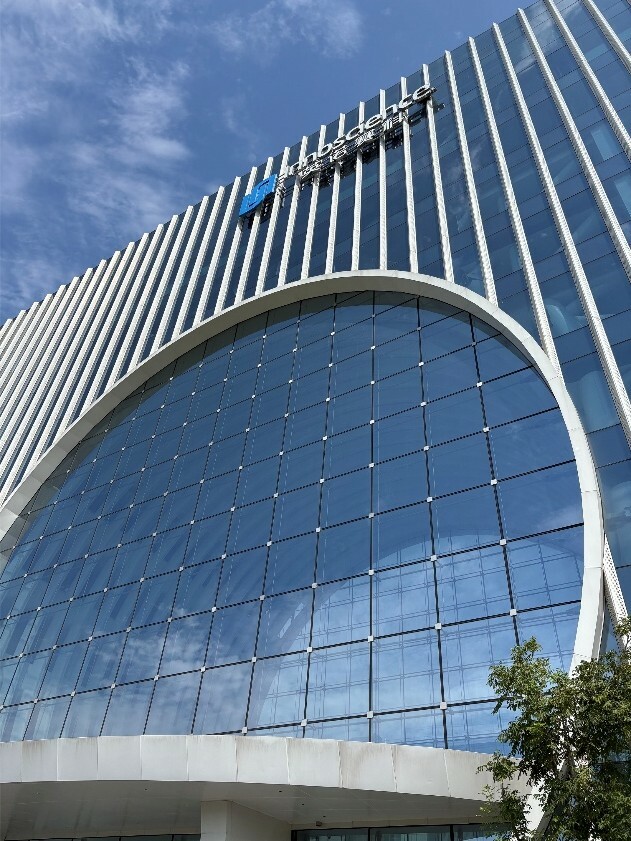 constructeurs préfèrent conserver les fournisseurs qu’ils connaissent. Ces catégories représentent déjà environ 60% de ses revenus de verre automobile, et leur part progresse.
De telles positions se gagnent rarement sans prendre de risques, ni sans investir bien avant que l’équation économique ne soit démontrée. Innoscience fabrique des semi-conducteurs de puissance en nitrure de gallium (GaN), plus petits et plus efficaces que le silicium. Elle les juge indispensables aux systèmes d’alimentation 800V dont auront besoin les centres de données d’IA de prochaine génération. Elle se dit le seul acteur du GaN à maîtriser à grande échelle la fabrication des composants comme des wafers. Elle rappelle aussi que l’essentiel de l’offre mondiale de gallium se trouve en Chine. La capacité atteint aujourd’hui 20 000 wafers par mois, avec un objectif de 30 000 en fin d’année et de 70 000 fin 2027. La direction s’attend à ce que chaque GPU soit alimenté en GaN d’ici 2030.
AGI, ou simplement IA généralisée ?
L’accès limité aux technologies et aux outils continue de freiner le développement des modèles et des infrastructures d’IA en Chine. Ce retard devrait persister, mais l’écart est stable et se mesure en mois plutôt qu’en années. Point crucial : il n’en va pas de même pour l’adoption de l’IA. L’inverse est même plus probable.
Des modèles moins chers et des performances « suffisantes » ont déplacé plus vite l’attention vers les modèles économiques, les produits et les services que l’IA peut améliorer. Logiquement, tandis que les économies occidentales bâties sur le savoir (logiciel, services financiers) s’inquiètent de la disruption de leur hiérarchie par l’IA, la Chine (usine du monde pour les biens physiques) se concentre sur l’IA physique.
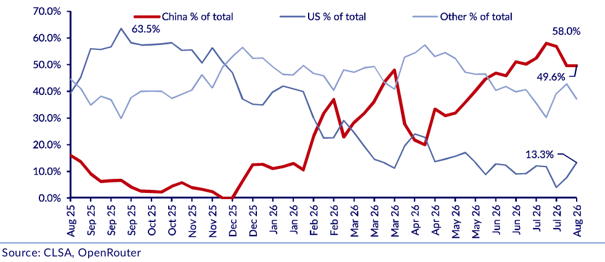
Les modèles chinois, moins chers, gagnent rapidement des parts de marché mondiales
Prenons les lunettes connectées. Rokid, qui prépare sa cotation à Hong Kong, se présente comme un éditeur de système d’exploitation, non comme un fabricant de matériel. Aux États-Unis, les hyperscalers construisent le leur ; en Chine, seul Huawei en dispose. Rokid veut être l’Android des lunettes connectées : une plateforme, de nombreuses marques.
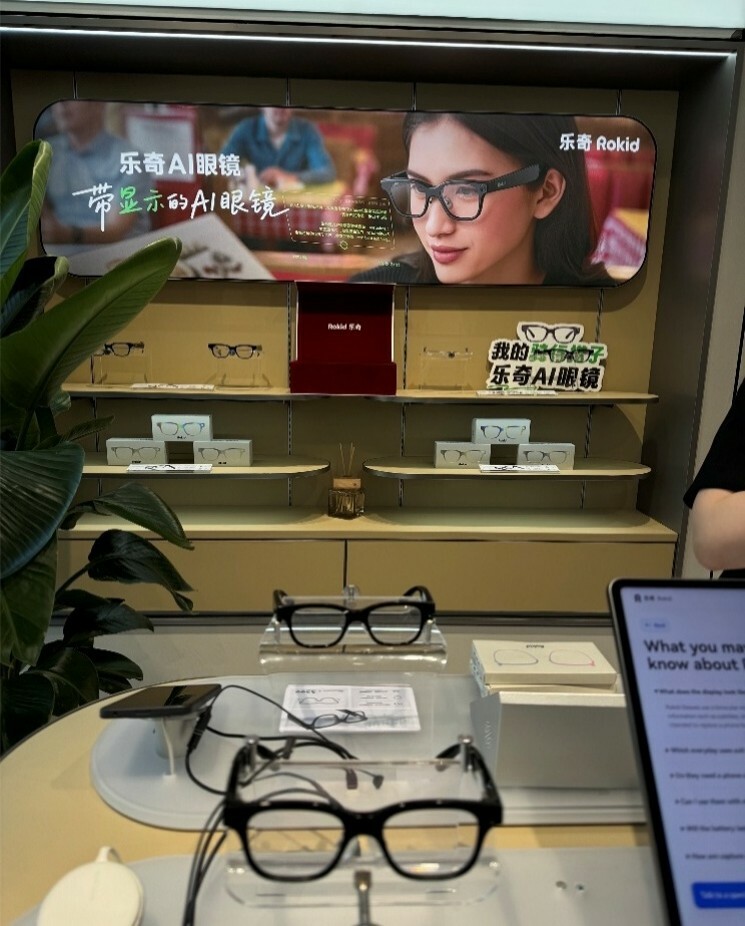 Ses lunettes fonctionnent déjà avec quatre modèles chinois (Qwen, DeepSeek, Doubao et Zhipu) et se connectent à WeChat et Alipay pour les paiements. La contrainte n’est pas l’IA, mais l’optique. Les verres représentent 30 à 40% du poids, et des lunettes à correction intégrée se vendent 5 000 RMB (montures et verres). C’est là qu’intervient Conant Optical, actionnaire et partenaire de recherche de Rokid, deuxième verrier mondial derrière Essilor. Conant facture le même verre moitié prix qu’Essilor, pour un coût moitié moindre. Elle est le fournisseur principal désigné des verres pour les lunettes AR de Meta, et en discussions avancées avec Apple. L’économie du produit fait la différence : un verre traditionnel se vend 23 RMB, un verre IA sans affichage 50 RMB, et un verre pour lunettes à affichage dix fois le prix du traditionnel. Au premier semestre, le chiffre d’affaires a progressé de 10 % et les profits de 20 %, avant même que la XR ne contribue réellement. L’autre avantage de la Chine est le déploiement centralisé. Quelques 76% des voitures vendues en Chine embarquent déjà une forme d’aide à la conduite, et Horizon Robotics fournit la moitié du marché L2, soit deux fois la part de Mobileye. La réglementation élargira encore la base, avec l’obligation nationale du radar à ondes millimétriques sur les véhicules L2+ à partir de juin 2027.
Là encore, la course pour être premier comporte des risques pour les investisseurs. Orbbec, qui fabrique des capteurs de vision 3D, affirme que ses brevets en lumière structurée en font, aux côtés d’Apple, l’acteur dominant du domaine. Elle revendique plus de 70 % du marché des robots de service en Chine et en Corée. RealSense, filiale d’Intel et autrefois son principal rival, a été scindée après des pertes structurelles et travaille désormais avec Orbbec. Au premier semestre, les revenus robotique ont été multipliés par cinq et les revenus humanoïdes par dix, pour atteindre toutefois quelques dizaines de millions de renminbi. Mais beaucoup de produits se vendent aujourd’hui à prix coûtant, voire en dessous.
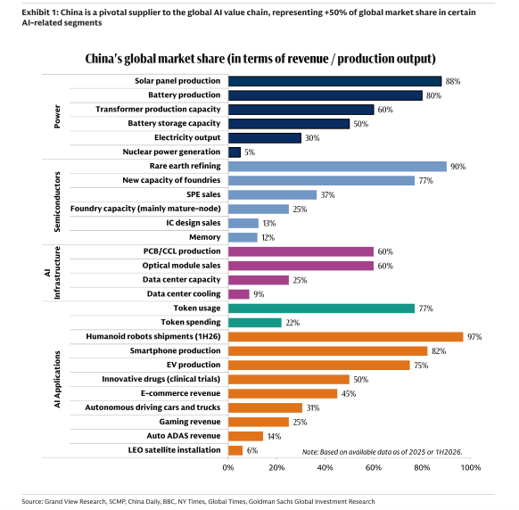
Ses appareils de collecte de données sont vendus à perte pour gagner une place dans les robots de demain. La politique publique prête main-forte : le MIIT et la NDRC ont réservé 45 milliards de RMB à l’intelligence incarnée, avec un objectif de 50 000 unités d’ici 2028, et la Chine représente déjà la quasi-totalité des livraisons d’humanoïdes (voir bar chart).
L’engagement de la Chine à rééquilibrer son économie et à privilégier les profits aux volumes reste à prouver. Au vu de l’endettement et des déséquilibres budgétaires actuels en Occident, la question n’est pas « si » le RMB se renforcera, mais à quel rythme. Dans ce scénario, l’impératif d’encourager les ménages à dépenser sera plus fort que jamais. Nos fonds, déjà positionnés pour tirer parti des opportunités dans la technologie, sont en train de se renforcer de manière ciblée sur la reprise de la consommation.
Focus société : Bilibili
(Capitalisation boursière : 6,3 Md$, chiffre d’affaires : 4,9 Md$ FY26e, PER : 11,8x FY27e)
Bilibili est la première plateforme chinoise de vidéos longues, bâtie autour d’une communauté jeune et très engagée, aujourd’hui âgée d’environ 25 ans. Cette cohorte grandit : premiers emplois, revenus en hausse, valeur croissante pour les annonceurs. Nous avons rencontré Emily Guo, Senior IR, et en sommes repartis avec un exemple clair d’IA qui paie.
L’amélioration se voit dans la publicité. Au second trimestre, les taux de clic ont progressé de 90 % sur un an et les revenus publicitaires de 28 %. L’IA lit désormais le contexte au-delà de la vidéo elle-même (commentaires, discussions) pour cibler les annonces plus finement. Elle abaisse aussi la barrière à l’entrée pour les annonceurs en les aidant à produire leurs contenus ; le nombre de clients annonceurs a crû d’environ 15 % au premier semestre. Bilibili se classe parmi les rares plateformes qui gagnent des parts de marché publicitaires, avec RedNote et Douyin.
Surtout, cela se voit dans les profits, pas seulement dans les volumes. La marge brute a atteint 37,2 % au deuxième trimestre et continue de progresser vers un objectif à moyen terme de 42 à 45 %. La charge publicitaire peut passer de 7-8 % à 10-12 %. Les utilisateurs passent environ 120 minutes par jour sur la plateforme, mais 60 à 70 % de ce temps se déroule dans des espaces encore sans publicité (pages de visionnage, recherche, mini-programmes). La marge de progression est réelle. Les investissements en IA atteignent près de 1 milliard de RMB cette année, déjà engagés pour l’essentiel. Bilibili ne construit pas de modèle de fondation. Elle a bâti un outil de création vidéo qui augmente le travail des créateurs à partir des modèles de tiers, et loue des capacités cloud, sécurisées à bon prix l’an dernier. La création de contenu accélère : les publications quotidiennes progressent de 28 % sur un an. Les risques sont réels. Les puces deviennent plus difficiles à obtenir. Les jeux, avec trois nouveaux titres attendus l’an prochain, restent irréguliers. Mais pour les investisseurs en quête de preuves que l’adoption de l’IA en Chine peut porter les bénéfices, Bilibili est l’une des réponses les plus nettes que nous ayons entendues. Bilibili est détenue dans l’ensemble des GemFunds.
Focus société : POCO Holdings
(Capitalisation boursière : 4,2 Md$, chiffre d’affaires : 250 M$, PER : 36x FY27e)
POCO a été l’une des surprises du voyage. Ses produits (poudre et noyaux magnétiques, inductances de puces, poudre d’alliage métallique) sont utilisés pour la fabrication d’onduleurs photovoltaïques, le stockage d’énergie, les véhicules électriques. POCO est leader mondial avec 27 % de part de marché, soit environ le double du numéro 2. La croissance, et la marge, se trouvent dans les inductances pour puces d’IA, placées à côté des GPU pour réguler l’alimentation électrique. Elles dégagent des marges brutes de 40 à 50 %. POCO détient environ 20 % du marché, derrière Cyntec (Delta) à environ 60 %, et gagne du terrain. La direction anticipe pour ce produit une croissance annuelle proche de trois chiffres sur les deux prochaines années.
La barrière, c’est le savoir-faire. Les ingrédients sont des métaux ordinaires, pas des terres rares ; l’avantage tient à la formulation des poudres et au procédé d’atomisation et de cuisson, difficile à reproduire semble-t-il. Face à Delta, POCO affirme que ses composants sont plus compacts, ce qui compte à mesure que la densité de puissance dans le rack augmente et que l’espace se réduit.
La qualification prend 12 à 18 mois, ce qui protège les acteurs en place. La capacité monte en puissance depuis juin et tournera à plein régime l’an prochain ; une usine supplémentaire est prévue pour 2028. Les principaux clients se situent dans la chaîne des modules d’alimentation qui alimente AMD, Amazon et Google. À 36x pour une croissance de 30% du bénéfice par action, les avantages techniques de POCO sont toutefois assez bien valorisés.
